【住宅ローン】金利上昇のニュースに慌てないで!変動金利利用者が今知っておくべきルールと見直しのタイミング
こんにちは。株式会社ClasiQです。
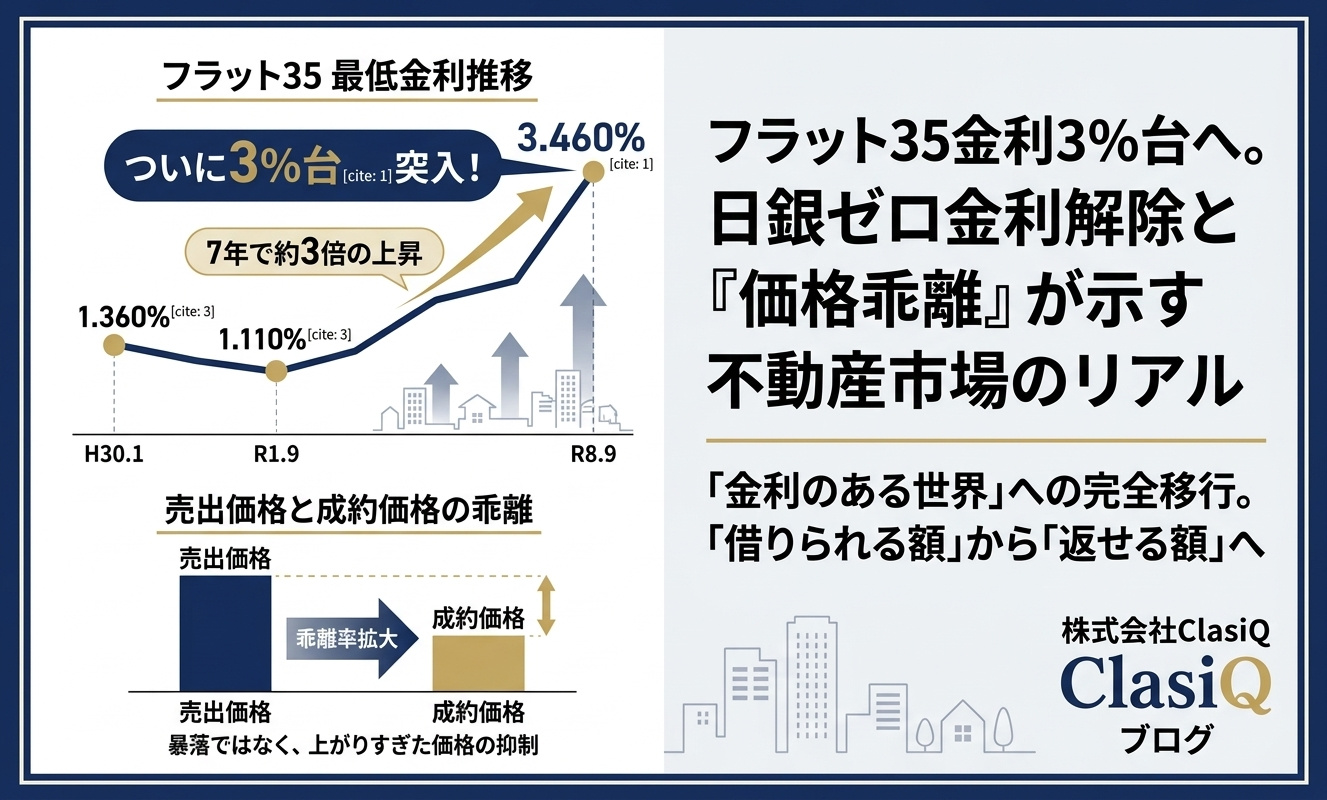
最近、ニュースなどで「日銀の政策変更や金利上昇」「住宅ローンの金利上昇」といった話題を耳にする機会が増えましたね。「自分たちの住宅ローンの返済額が急に上がってしまうのでは?」と不安に感じている方も多いのではないでしょうか。
特に、現在変動金利で住宅ローンを組んでいる方は、今後の動向が気になるところだと思います。しかし、ニュースを見て慌てて固定金利に切り替えたり、他行へ借り換えたりするのは少しお待ちください。
今回は、変動金利で借り入れている方が焦る前に確認しておきたい「基本ルールとその裏にある注意点」、そして見直しの適切なタイミングについて解説します。
【変動金利の返済額を急激に上げない「2つのルール」】
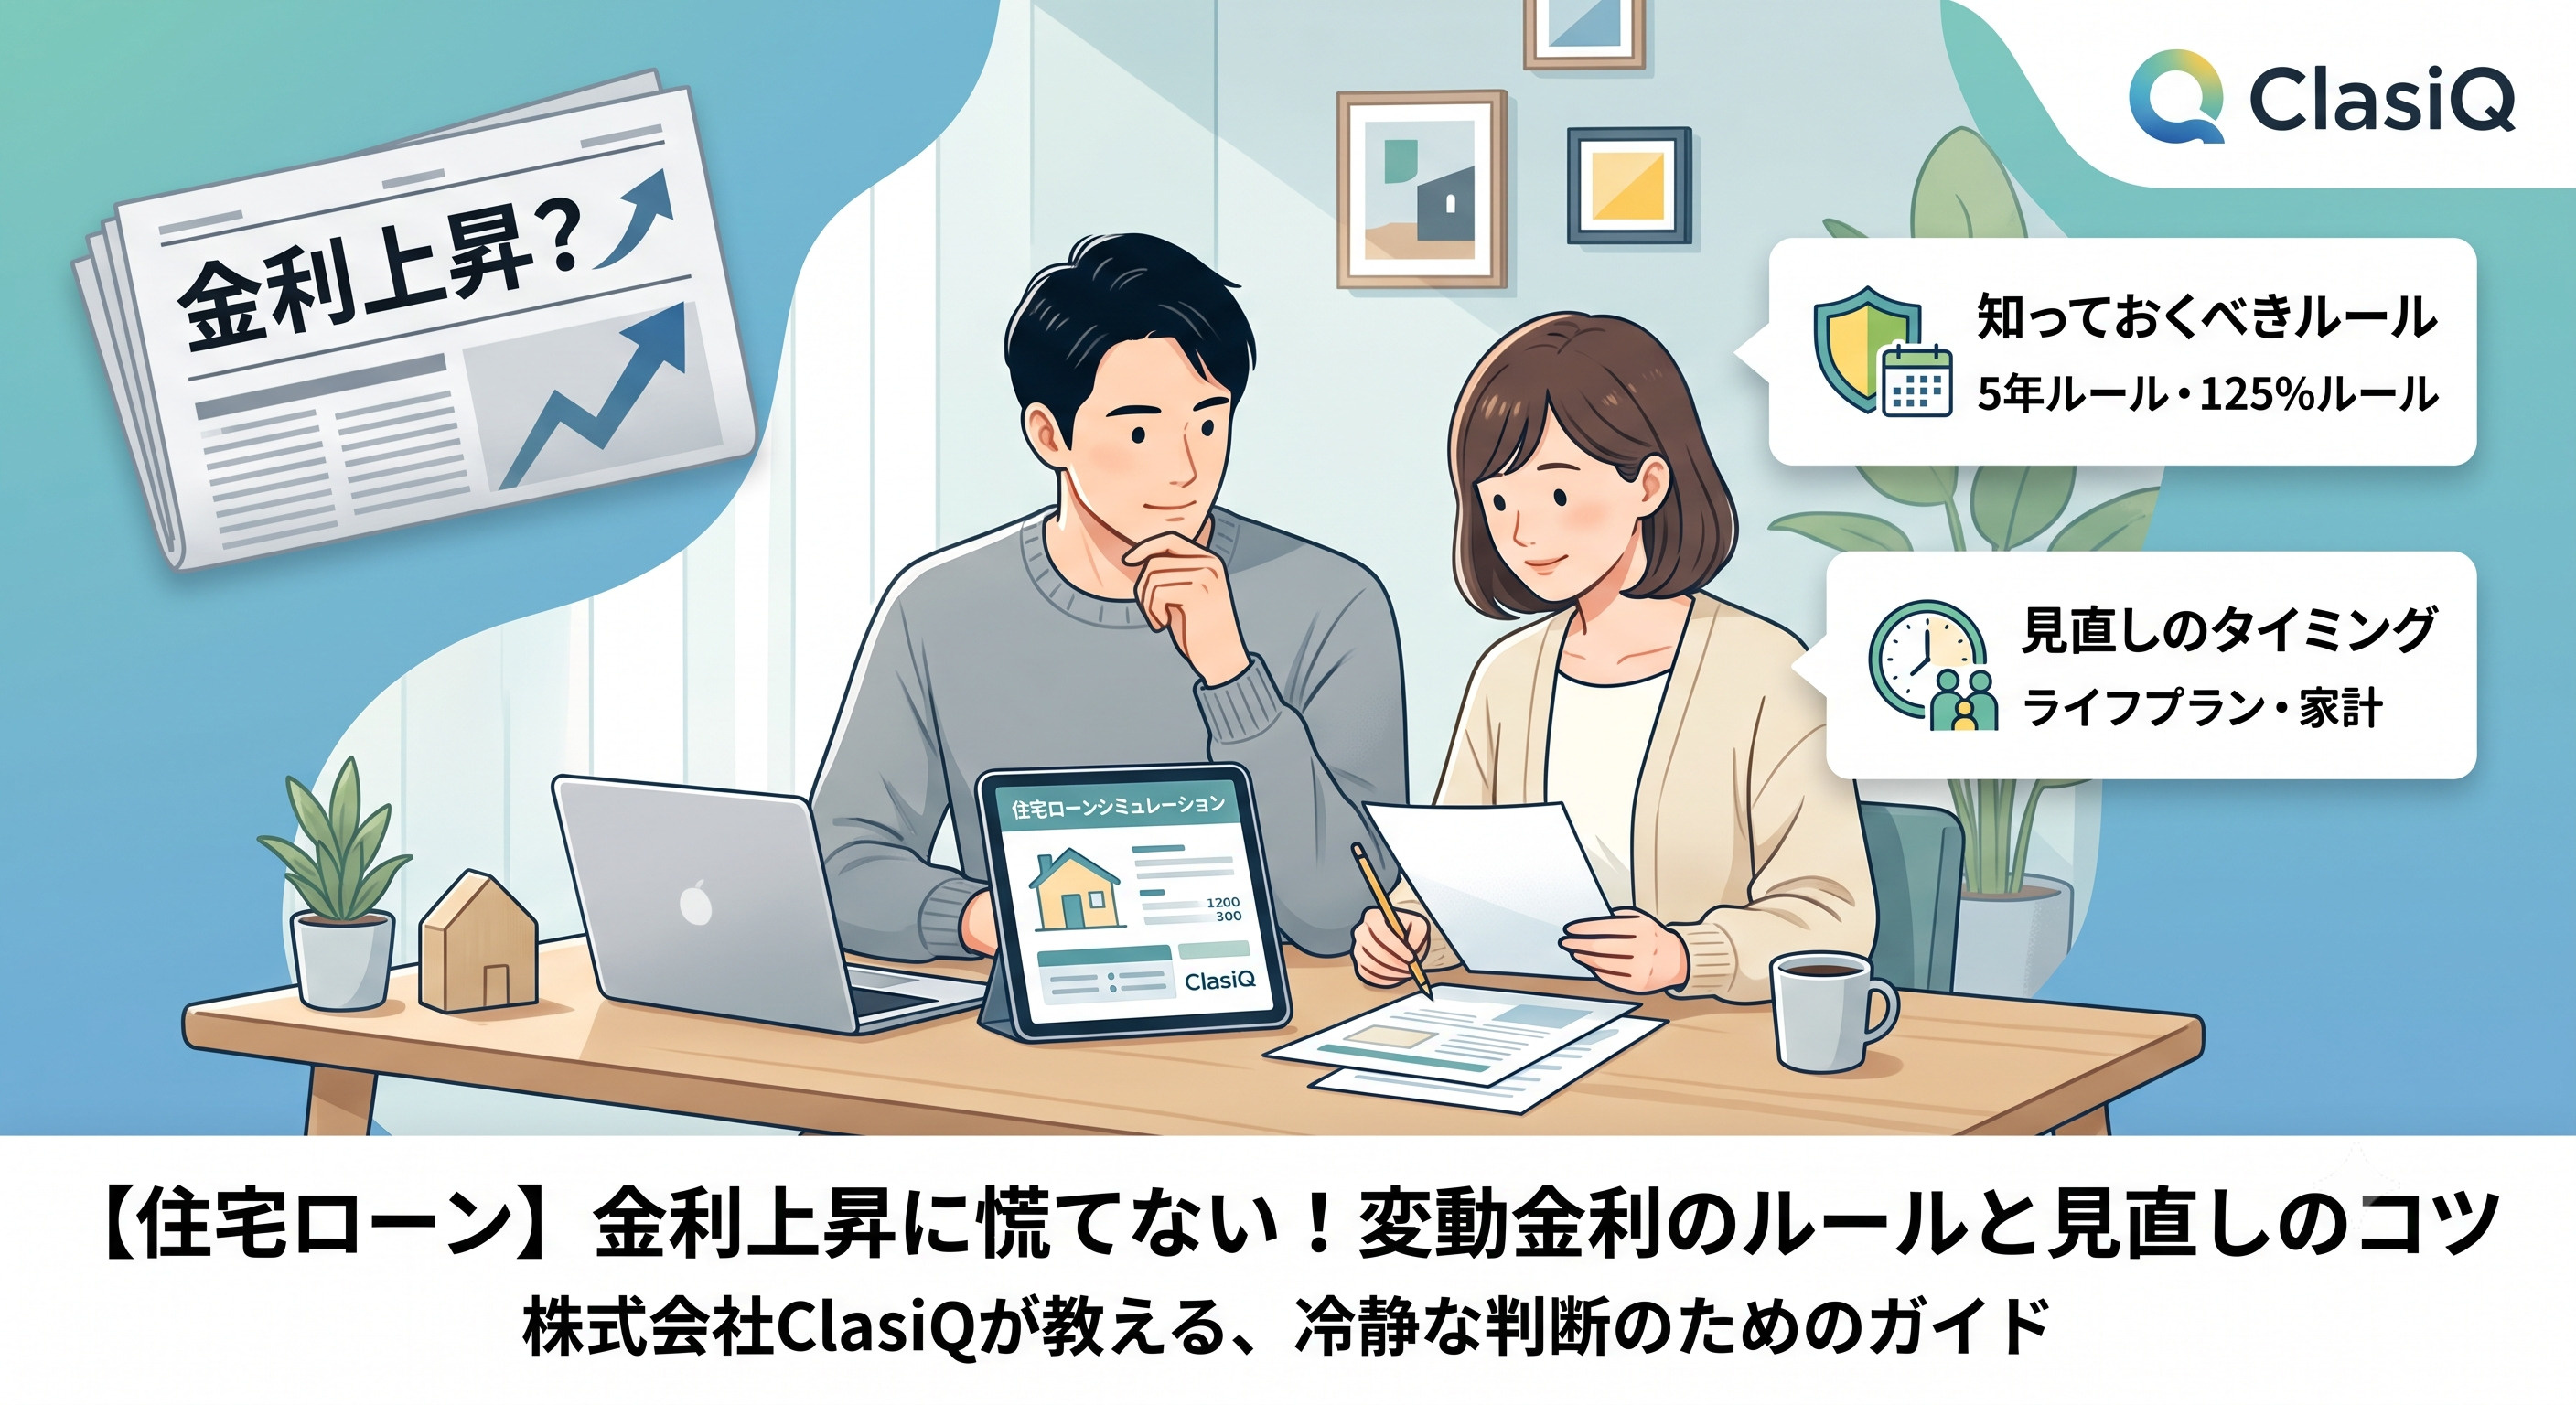
変動金利には、金利が上昇した際でも利用者の生活が急に破綻しないよう、家計を守るための仕組みが用意されていることが一般的です。それが「5年ルール」と「125%ルール」です。
◆5年ルール
変動金利は一般的に半年に1度(4月と10月)金利の見直しが行われます。しかし、「金利が変動しても、5年間は毎月の返済額(元本+利息)を変えない」というのが5年ルールです。
◆125%ルール
5年経過後、6年目に返済額が見直される際、「新しい返済額は、これまでの返済額の1.25倍(125%)を上限とする」というルールです。現在毎月10万円を返済している場合、どれだけ金利が上がっていても、次の5年間の返済額は最大でも12万5,000円までしか上がりません。
【重要】知っておくべき「5年ルール・125%ルール」の注意点
上記のルールを聞くと「急に返済額が増えないなら安心」と思いがちですが、ここには利用者が正しく理解しておかなければならない「罠」とも言える注意点が存在します。これらを深く理解せず楽観視してしまうと、将来的に思わぬ負担を強いられる可能性があります。
1. 返済額は変わらなくても「利息の割合」が増える
「5年間は毎月の返済額が変わらない」というのは事実ですが、その「内訳」は変化します。金利が上がると、毎月の返済額のうち利息の支払いに充てられる割合が増え、元本の返済に充てられる割合が減ります。つまり、5年経っても想定していたほど元本が減っていない、という状況に陥る可能性があります。
2. 金利急上昇で「未払利息」が発生するリスク
毎月の返済額には上限がありますが、適用される金利そのものには上限がありません。もし、金利が急激に上昇し、「その月の利息」が「毎月の返済額の上限額」を超えてしまった場合、超過分は「未払利息」として蓄積されます。この未払利息は毎月の返済には加算されませんが、ローンの最終返済時(完済時)に一括で支払う必要があり、老後資金などに大きな影響を及ぼすリスクがあります。
3. 全ての金融機関・返済方法で適用されるわけではない
このルールは全ての住宅ローンに共通するものではありません。ネット銀行など一部の金融機関では採用していない場合があり、また「元金均等返済」を選んでいる場合はそもそもこのルールの対象外となります。
結論として、これらのルールは最終的な返済負担を減らすものではなく、負担を将来(完済時)へ先送りしているに過ぎないということを強く認識する必要があります。
【慌てて「固定金利」や「借り換え」を選ぶリスク】
将来へのリスクを知ると、「やっぱり早く金利が低い固定金利に逃げた方がいいのでは?」と考えがちですが、即座に行動するのは以下の理由からおすすめしません。
◆固定金利は「すでに」上がっていることが多い
固定金利は変動金利よりも市場の動きを早く反映します。変動金利が上がり始めたニュースが出た時点で、すでに固定金利はかなり高い水準に引き上げられていることが少なくありません。今のタイミングで切り替えると、かえって毎月の返済額が大きく跳ね上がってしまう可能性があります。
◆借り換えには「諸費用」がかかる
他行の金利が魅力的に見えても、借り換えには事務手数料、保証料、登記費用などの諸費用(数十万〜百万円単位)が発生します。金利差や残債によっては、トータルで見ると借り換えた方が損をしてしまうケースも多いのです。
【適切な見直しのタイミングと吟味のポイント】
では、どのようなタイミングで住宅ローンの見直しや対策を検討すべきなのでしょうか?
◆毎月の収支バランスに不安を感じたとき
もし金利が上がって返済額が増えた場合、家計が耐えられるかをシミュレーションしてみましょう。余裕があれば、今のまま変動金利を維持しつつ、未払利息対策や元本減らしに有効な「繰り上げ返済」用の資金を貯めておくのが賢明な対策になります。
◆大きなライフイベントを控えているとき
教育費の増加など、支出入が大きく変わるタイミングはローンを見直す良い機会です。「返済額を絶対に固定しておきたい」という明確な目的があるなら、多少金利が高くても固定金利を選ぶ安心感には価値があります。
◆金融機関から新しい金利の通知が来たとき
実際の適用金利が変更された通知が届いたタイミングで、残りの借入期間とローン残高を確認し、他行の条件と冷静に比較検討しましょう。
【まとめ:まずは現状把握から始めましょう】
「金利が上がるかもしれない」という不確実な状況で最も大切なのは、慌てて行動しないことです。まずはご自身の契約内容(ルールが適用されているか、残債はいくらか、金利は何%か)を正確に把握することから始めましょう。
住宅ローンのご不安は、株式会社ClasiQへご相談ください。
「自分の場合はどうなるの?」「今のうちにシミュレーションだけしておきたい」といったご不安や疑問がございましたら、まずは株式会社ClasiQの無料相談をご利用ください。
私たちは、不透明になりがちな不動産・住宅ローンの仕組みをクリアにし、論理的でお客様にとって本当に「フェア」な選択肢をご提案することを何よりも大切にしています。ご相談いただいたからといって、無理な借り換えを勧めたり、営業の電話をかけたりすることは一切ございません。
お客様ごとのライフプランに基づき、第三者の視点でフラットにアドバイスいたします。ぜひ、お気軽にお問い合わせください。
株式会社ClasiQ